s-peek - Credit Report
modefinanceTalousVahvistettu
- 109.00 Arvostelut
- 3,7
- Lataukset
- 100 000+
- Hinta
- Free
Kuvakaappaukset
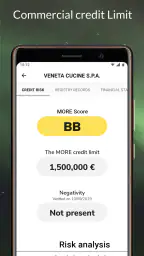
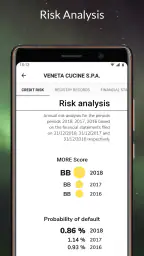
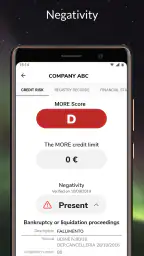
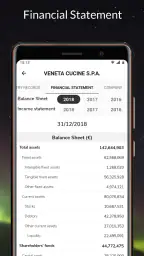
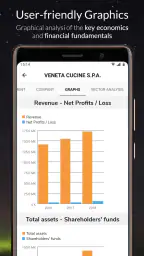
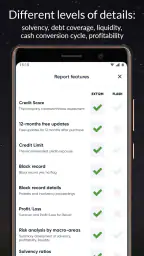
 Analyysin teki Appwesome
Kun etsin puhelimella nopeaa ensivaikutelmaa eurooppalaisesta yrityksestä, s-peek - Credit Report tuntuu hyödyllisimmältä silloin, kun päätös on vielä kesken. Voin tarkistaa mahdollisen asiakkaan tai toimittajan ennen kuin sovin maksuehdoista tai sitoudun työhön. En odota sovelluksen ratkaisevan asiaa puolestani: sen arvo on siinä, että se antaa yhden taloudellisen näkökulman lisää ennen päätöstä. Minulle tärkein valintakriteeri on, tarvitsenko nopeasti alustavan arvion vai perusteellisen yritysanalyysin.
Jos haluan vain selvittää, kannattaako tuntemattomaan yritykseen perehtyä tarkemmin, sovelluksen kaltainen puhelintyökalu on luonteva lähtökohta. Jos taas olen päättämässä suuresta hankinnasta tai pitkästä yhteistyöstä, haluan rinnalle sopimusehtojen tarkistuksen, suoran keskustelun ja tarvittaessa laajemman talousselvityksen. Näiden tarpeiden erottaminen auttaa myös välttämään turhia ostoksia: nopea tarkistus ja kattava raportointi eivät ole sama asia.
Mihin s-peek toimii parhaiten arjessa?
Ensimmäinen järkevä käyttötapaus on uuden yritysasiakkaan tarkistaminen. Jos saan tarjouspyynnön yritykseltä, jota en tunne, haluan ennen työn aloittamista tietää ainakin sen, millaisesta toimijasta on kyse. Luottoluokitus voi antaa nopeasti suuntaa siitä, kannattaako maksuehdoista keskustella tarkemmin, pyytää ennakkomaksua tai pitää ensimmäinen toimeksianto tavallista rajatumpana. Sovellus ei tee päätöstä puolestani, mutta se voi estää täysin sokkona aloittamisen.
Toinen hyvä tilanne liittyy toimittajiin. Pieni yritys voi olla riippuvainen yhdestä valmistajasta, alihankkijasta tai logistiikkakumppanista. Silloin taloustietojen vilkaisu ennen pitkäaikaista sopimusta on järkevää. Luottoraportti kannattaa nähdä keskustelun avaajana, ei lopullisena tuomiona. Heikko luokitus voi johtua monesta asiasta, eikä hyvä luokitus yksin takaa toimitusten laatua, sopimusten noudattamista tai hyvää asiakaspalvelua.
Kolmas käyttötapaus on kilpailijoiden tai mahdollisten yhteistyökumppaneiden vertailu. Kun tarkistan useampaa yritystä saman päätöksen yhteydessä, luokitus ja taloudelliset perustiedot auttavat tekemään vertailusta järjestelmällisempää. Muuten arvio perustuu helposti verkkosivujen ulkoasuun, myyjän vakuuttavuuteen tai tuttavan suositukseen. Nämä voivat olla hyödyllisiä signaaleja, mutta ne eivät kerro yrityksen taloudellisesta asemasta samalla tavalla.
Yrityksen tarkistaminen ennen ensimmäistä laskua
Realistisessa arkitilanteessa kuvittelen saavani yhteydenoton uudelta asiakkaalta, joka haluaa työn valmiiksi nopeasti ja maksaa laskulla. Ennen kuin varaan kalenteristani useita päiviä projektille, avaan sovelluksen ja tarkistan yrityksen. Jos perustiedot näyttävät johdonmukaisilta ja luottoluokitus on kunnossa, jatkan silti normaaleilla sopimusehdoilla. Jos tiedoissa näkyy huolestuttavia merkkejä, voin pienentää aloituksen kokoa tai sopia maksamisesta osissa.
Tässä työnkulussa säästyy ennen kaikkea aikaa. En tarvitse heti pitkää raporttia tai erillistä taulukkoa, jos haluan vain selvittää, onko yritys tarkemman perehtymisen arvoinen. Tämä tekee työkalusta käyttökelpoisen etenkin yrittäjälle, myyjälle tai hankinnoista vastaavalle henkilölle, joka tekee päivän aikana useita alustavia arvioita.
Muita luettavia juttuja
Samalla on hyvä pitää muistiinpanot erillään sovelluksesta. Kun tarkistan yrityksiä useita kertoja, kirjoitan itselleni ylös tarkistuksen syyn, päivämäärän ja sen, mitä päätin tehdä. Näin luottoluokituksesta ei tule irrallinen numero, jonka merkitys unohtuu myöhemmin. Tämä on yksi käytön tärkeimmistä käytännön vinkeistä: raporttia kannattaa käyttää osana päätösprosessia, ei sen ainoana muistina.
Luottoluokitus on hyödyllinen vain oikeassa asiayhteydessä
Luokitusta on helppo tulkita liian suoraviivaisesti. Jos yritys saa hyvän arvion, se ei tarkoita, että jokainen projekti olisi riskitön. Vastaavasti heikompi tulos ei automaattisesti tarkoita, että yritys olisi epäluotettava kumppani. Yritys voi olla nuori, toimia voimakkaasti kasvavalla alalla tai kärsiä tilapäisestä vaihtelusta. Siksi luen taloustiedot aina yhdessä sopimuksen koon, maksuehtojen ja oman riskinsietoni kanssa.
Erityisen hyödyllinen tapa on asettaa omat rajat etukäteen. Voin esimerkiksi päättää, että pienessä kokeilussa hyväksyn enemmän epävarmuutta kuin suuressa ennakkoon resursoitavassa projektissa. Tällöin sovellus ei anna minulle yhtä mekaanista kyllä- tai ei-vastausta, vaan auttaa suhteuttamaan riskin tilanteeseen. Tämä tekee siitä arvokkaamman kuin pelkkä yksittäinen luokitusluku.
Miten se eroaa tavallisista vaihtoehdoista?
Ilman tällaista sovellusta yrityksen taustojen tarkistus jää usein hakukoneen, yrityksen omien verkkosivujen ja julkisten rekistereiden varaan. Niillä löytää perustietoja, mutta niiden yhdistäminen vaatii enemmän käsityötä. Sovelluksen etu on nimenomaan se, että luottoluokitus ja taloudellinen näkökulma ovat samassa palvelussa, jolloin ensimmäinen arvio syntyy nopeammin.
Toinen vaihtoehto on käyttää maksullista yritystietopalvelua selaimella. Sellainen voi olla parempi valinta, jos teen laajoja analyysejä, tarvitsen raportteja useille henkilöille tai haluan rakentaa tarkistusprosessin osaksi yrityksen hankintaa. Puhelinsovellus on kätevämpi satunnaiseen tarkistukseen ja liikkeellä ollessa, mutta se ei välttämättä ole paras työväline, kun tarvitsen paljon rinnakkaista tietoa, raportointia tai jatkuvaa seurantaa.
Myös suora yhteydenotto yritykseen on edelleen tärkeä vaihtoehto. Jos raportti herättää kysymyksiä, kysyn maksuehdoista, toimituskyvystä ja vastuuhenkilöistä suoraan. Sovellus ei voi korvata keskustelua, sopimusta tai tarvittaessa ammattilaisen tekemää taloudellista arviota. Sen tehtävä on auttaa päättämään, milloin tällainen lisäselvitys on tarpeen.
Missä tämä työkalu voittaa – ja missä toinen tapa on parempi
Kun vertaan sitä tavalliseen verkkohakuun, selkein etu on taloudellisen tiedon tuominen samaan tarkistusvaiheeseen luottoluokituksen kanssa. Haku auttaa varmistamaan yrityksen nimen ja löytämään sen omat kuvaukset, mutta ne eivät yksin vastaa kysymykseen maksukyvystä. Vastaavasti virallisten rekisteritietojen kokoaminen voi olla järkevää, mutta se vie aikaa ja vaatii käyttäjältä enemmän tulkintaa. Puhelimella tehtävä ensiarvio on kätevä, kun olen juuri saanut tarjouksen tai tapaamassa uutta kumppania.
Toisaalta tietokoneella käytettävä yritystietopalvelu sopii paremmin tilanteeseen, jossa vertailen pitkää ehdokaslistaa, jaan havaintoja työryhmän kanssa tai tarvitsen päätöksestä dokumentoidun perustelun. En valitsisi sovellusta vain siksi, että se on nopea, jos organisaatiolla on jo vakiintunut hankintaprosessi ja laajemmat raportointitarpeet. Oikea vaihtoehto riippuu siitä, onko tärkeintä nopea seulonta vai jäljitettävä, yhteinen analyysi.
Myös pienyrittäjän tarpeet vaihtelevat. Freelancer, joka tarkistaa satunnaisen uuden asiakkaan, voi hyötyä enemmän kevyestä mobiilikäytöstä kuin yritys, joka arvioi säännöllisesti suuria sopimuskumppaneita. Jälkimmäisessä tapauksessa sovellusta voi silti käyttää ensimmäisenä tarkistuspisteenä, mutta en antaisi sen korvata muuta selvitystä. Näin vältyn sekä liialliselta varovaisuudelta että siltä, että yksittäinen luokitus ratkaisee asian liian nopeasti.
Käytön suurin kitka liittyy tulkintaan ja kustannuksiin
Minua eniten häiritsee se, että luottotietojen hyöty riippuu käyttäjän omasta talousosaamisesta. Aloittelija voi nähdä luokituksen liian varmana vastauksena eikä ymmärtää, mitä se käytännössä merkitsee juuri hänen riskilleen. Sovellus voi tarjota olennaisen lähtökohdan, mutta käyttäjän täytyy pysähtyä pohtimaan, kuinka suuri summa on kyseessä, millainen maksuaika sovitaan ja mitä tapahtuisi ongelmatilanteessa.
Ilmainen lataus madaltaa kokeilun kynnystä, mutta sovelluksen sisäiset ostot voivat olla Playn kautta laskutettuna noin 3,69–219,99 euroa. Tämä on tärkeä huomio etenkin käyttäjälle, joka kuvittelee kaikkien raporttien kuuluvan automaattisesti ilmaiseen käyttöön. Ennen aktiivista yritysten tarkistamista kannattaa selvittää, millainen käyttö sopii omaan tarpeeseen ja budjettiin. Satunnaiseen kokeiluun kustannus ei välttämättä muodostu ongelmaksi, mutta säännöllisessä käytössä kokonaiskulut kannattaa ottaa mukaan päätökseen.
Toinen rajoitus on se, että raportti ei yksin kerro kaikkea yrityksen toiminnasta. Taloudellisesti vakaakin yritys voi olla huono yhteistyökumppani, jos viestintä ei toimi tai toimitukset myöhästelevät. Vastaavasti taloudellisesti haastavassa tilanteessa oleva yritys voi hoitaa tietyn pienen toimeksiannon moitteettomasti. Siksi käytän työkalua ennen kaikkea riskin suodattamiseen, en ihmisten tai yritysten leimaamiseen.
Mitä kannattaa selvittää ennen kuin maksaa tai vaihtaa työkalua?
Jos kokeilen sovellusta ensimmäistä kertaa, aloitan yhdestä aidosta päätöstilanteesta enkä tarkista yrityksiä vain uteliaisuudesta. Näin näen, auttaako raportti juuri minua valitsemaan seuraavan askeleen: jatkanko normaalisti, rajaan tilausta vai kysynkö lisää. Ennen maksullisen sisällön avaamista pysähdyn miettimään, tarvitseeko päätökseni todella lisätietoa ja kuinka monta tarkistusta teen käytännössä. Tämä on hyödyllisempi tapa arvioida kustannusta kuin olettaa, että jokainen saatavilla oleva raportti olisi tarpeellinen.
Jos käytän jo toista palvelua, vaihto ei ole vain sovelluksen asentamista. Minun täytyy verrata, mitä tietoa saan päätöksenteon kannalta, miten tallennan perustelut ja pystynkö palaamaan niihin myöhemmin. Siksi en siirtäisi koko tarkistusprosessia uuteen työkaluun yhden nopean haun perusteella. Testaisin ensin rinnakkain muutaman todellisen tapauksen ja pitäisin päätöskriteerit samoina. Näin huomaan, tuoko mobiilipohjainen ensitarkistus aidosti lisäarvoa vai sopiiko nykyinen työpöytäprosessi paremmin.
Myös väärän yrityksen valinta on käytännön riski, jos nimissä on samankaltaisuuksia. En tekisi päätöstä pelkän nimen perusteella, vaan varmistaisin, että tarkasteltava yritys vastaa tarjouksessa tai sopimusluonnoksessa olevaa toimijaa. Tämä pieni tarkistus voi olla tärkeämpi kuin raportin tuloksen nopea lukeminen: muuten huolellinenkin arvio kohdistuu väärään kohteeseen.
Kolme tapaa saada sovelluksesta enemmän irti
Ensimmäinen käytännön vinkkini on tarkistaa yritys ennen sitoutumista, ei vasta ongelman jälkeen. Jos avaan raportin vasta silloin, kun lasku on jo myöhässä, tieto ei enää auta päätöksessä yhtä paljon. Ennakkotarkistus on hyödyllisin juuri silloin, kun voin vielä muuttaa maksuehtoja, tilauksen kokoa tai kumppanin valintaa.
Toinen vinkki on verrata yrityksen tietoja aina omaan liiketoimintariskiin. Pienessä kertatilauksessa riittää ehkä nopea luottoluokituksen tarkistus. Pitkässä alihankintasuhteessa haluan katsoa kokonaisuutta tarkemmin ja yhdistää sovelluksen tiedot sopimukseen, yhteyshenkilöiden varmistamiseen ja toimitussuunnitelmaan. Sama raportti ei siis tarkoita samaa päätöstä jokaiselle käyttäjälle.
Kolmas vinkki on välttää yksittäisen yrityksen arviointia pelkän tunteen perusteella. Jos olen jo pitänyt myyjää luotettavana, saatan helposti sivuuttaa varoitusmerkit. Jos taas yrityksen verkkosivut näyttävät keskeneräisiltä, voin suhtautua siihen turhan epäilevästi. Sovellus tarjoaa vastapainoa näille ennakko-oletuksille, kunhan tulkitsen tietoja rauhallisesti ja tarkistan tarvittaessa lisää.
Kenelle sovellus sopii ja kenelle ei?
Suosittelen tätä erityisesti pienyrittäjälle, freelancerille, myyjälle ja hankintoja tekevälle henkilölle, joka joutuu arvioimaan eurooppalaisia yrityksiä ilman raskasta analyysiprosessia. Se toimii hyvin myös silloin, kun haluan tehdä ensimmäisen tarkistuksen puhelimella ennen kuin siirryn tietokoneella perusteellisempaan selvitykseen.
Se ei ole yhtä hyvä valinta käyttäjälle, joka tarvitsee täydellisen talousraportin, jatkuvan yritysvalvonnan tai usean käyttäjän työkalut. Myös täysin kokematon käyttäjä voi hyötyä enemmän asiantuntijan avusta kuin siitä, että hän tulkitsee yhden luokituksen yksin. Jos päätös koskee suurta sopimusta, sovellus on korkeintaan yksi osa taustatyötä.
Kyse on talouden sovelluksesta, jonka on tehnyt modefinance. Se on ilmainen ladata ja sen ikäraja on PEGI 3. Käyttäjiä on kertynyt yli satatuhatta asennusta, ja keskiarvo on 3,7 kolmensadan arvosanan perusteella; arvosteluja on 109. Nämä kertovat, että palvelulla on oma käyttäjäkuntansa, mutta eivät yksin ratkaise, sopiiko se juuri omaan tarkistusprosessiin. Minusta olennaisempaa on kokeilla sitä selkeässä tilanteessa ja arvioida, auttaako sen antama tieto tekemään paremmin perustellun päätöksen.
Nykyinen versio on 4.5.0, ja sovellus toimii vähintään Android-versiolla 7.0. Käytännössä tarkistan silti ennen asennusta, että oma puhelin ja käyttöjärjestelmä sopivat yhteen. Taloussovelluksessa sujuva ja luotettava käyttö on tärkeää, koska tietoja katsotaan usein juuri kiireessä ennen päätöstä.
Lopullinen arvio
s-peek - Credit Report on mielestäni hyödyllinen ensivaiheen yritystarkistukseen. Sen vahvuus on selkeä käyttötarkoitus: saan luottoluokituksia ja taloudellisia tietoja eurooppalaisista yrityksistä ilman, että aloitan selvityksen täysin tyhjästä. Se sopii parhaiten käyttäjälle, joka haluaa vähentää päätöksiin liittyvää arvailua ja osaa yhdistää raportin omaan harkintaan.
En kuitenkaan käyttäisi sitä ainoana perusteena suurelle sopimukselle tai pitkäaikaiselle kumppanuudelle. Maksulliset sisällöt voivat myös muuttaa kokemusta, jos tarvitsen tietoja usein. Jos teen vain harvoja tarkistuksia, ilmainen aloitus on helppo tapa kokeilla palvelua. Jos taas teen laajaa yritysseurantaa, selainpohjainen ammattilaispalvelu voi olla tehokkaampi.
Oma suositukseni on lopulta myönteinen, mutta rajattu: pidä tätä sovellusta nopeana taloudellisena suodattimena. Tarkista yritys ennen ensimmäistä merkittävää sitoumusta, kirjoita havaintosi ylös, suhteuta luokitus todelliseen riskiin ja kysy epäselvistä kohdista suoraan. Näin sovellus palvelee tarkoitustaan parhaiten eikä lupaa sinulle sellaista varmuutta, jota yksi raportti ei voi antaa.
Kohokohdat
- Helppo tapa tarkistaa omat luottotiedot mobiilissa.
- Selkeä käyttöliittymä helpottaa raportin tietojen ymmärtämistä.
- Luottotietojen seuranta voi auttaa havaitsemaan virheelliset merkinnät.
- Sopii taloudenhallintaan ennen lainan tai vuokra-asunnon hakemista.
- Tietojen tarkistaminen onnistuu nopeasti ilman paperista asiointia.
Rajoitukset
- Palvelun hyödyllisyys riippuu saatavilla olevien tietojen kattavuudesta.
- Raportin tulkinta voi tuntua vaikealta ilman talousalan tuntemusta.
- Kaikki ominaisuudet eivät välttämättä sisälly ilmaiseen käyttöön.
- Henkilötietojen käsittely edellyttää luottamusta palveluntarjoajaan.
- Luottotietojen tarkistus ei yksin paranna käyttäjän luottoluokitusta.
Usein kysytyt kysymykset
01Mikä s-peek – Credit Report on ja mihin sitä voi käyttää?
s-peek – Credit Report on sovellus, jonka avulla käyttäjä voi tarkastella luottotietoihin ja luottokelpoisuuteen liittyviä tietoja mobiililaitteella. Sen tarkoitus on helpottaa oman taloudellisen tilanteen seuraamista esimerkiksi ennen lainahakemusta, vuokra-asunnon hakemista tai osamaksusopimuksen tekemistä. Sovelluksen tarjoamat raportit, tarkistukset ja ominaisuudet voivat riippua maasta, palveluntarjoajasta sekä voimassa olevasta tilauksesta.
02Onko s-peek – Credit Report ilmainen käyttää?
Sovelluksen lataaminen voi olla maksutonta, mutta kaikki raportit tai yksityiskohtaiset luottotietopalvelut eivät välttämättä sisälly ilmaiseen käyttöön. Osa toiminnoista saattaa edellyttää kertamaksua, tilausta tai sovelluksen sisäistä ostosta. Ennen vahvistamista kannattaa tarkistaa sovelluskaupasta hinta, tilauskausi, automaattinen uusiutuminen ja peruutusehdot, sillä kustannukset voivat vaihdella alueen ja valitun palvelupaketin mukaan.
03Voiko s-peek – Credit Report vaikuttaa luottopisteisiin tai luottotietoihin?
Oman luottoraportin tarkistaminen sovelluksen kautta ei yleensä vastaa varsinaista luottohakemusta, eikä sen pitäisi itsessään heikentää luottopisteitä. Käytännöt voivat kuitenkin vaihdella palveluntarjoajan, maan ja raportin tyypin mukaan. Sovellusta käyttäessä kannattaa lukea, tehdäänkö tarkistus niin sanottuna pehmeänä vai kovana kyselynä ja mitä tietoja palvelu välittää kolmansille osapuolille.
04Mitä henkilötietoja sovellus tarvitsee ja ovatko tietoni turvassa?
Luottoraportin hakeminen edellyttää yleensä henkilöllisyyden varmistamista ja tietoja, joiden avulla käyttäjä voidaan yhdistää oikeaan luottoprofiiliin. Sovellus saattaa pyytää esimerkiksi nimeä, syntymäaikaa, osoitetta tai muita tunnistetietoja. Ennen käyttöä on suositeltavaa tutustua tietosuojakäytäntöön, käyttöoikeuksiin, tietojen säilytysaikoihin ja siihen, jaetaanko tietoja yhteistyökumppaneille. Älä syötä arkaluonteisia tietoja, jos palvelun alkuperä ei ole varmistettu.
05Toimiiko s-peek – Credit Report Suomessa ja voinko luottaa sen näyttämiin tietoihin?
Palvelun saatavuus ja sisältö riippuvat siitä, missä maassa käyttäjä sijaitsee ja minkä luottotietorekisterien kanssa sovellus toimii. Kaikki sovellukset eivät tarjoa suomalaisia luottotietoja tai virallista maksuhäiriörekisteriotetta, joten sovelluksen ilmoittama pistemäärä ei välttämättä vastaa Suomessa käytettäviä arviointitapoja. Jos tiedoissa on virhe, tarkista asia suoraan asianomaiselta luottotietoyhtiöltä ja käytä virallisia kanavia oikaisupyynnön tekemiseen.
s-peek - Credit Report muilla kielillä


